
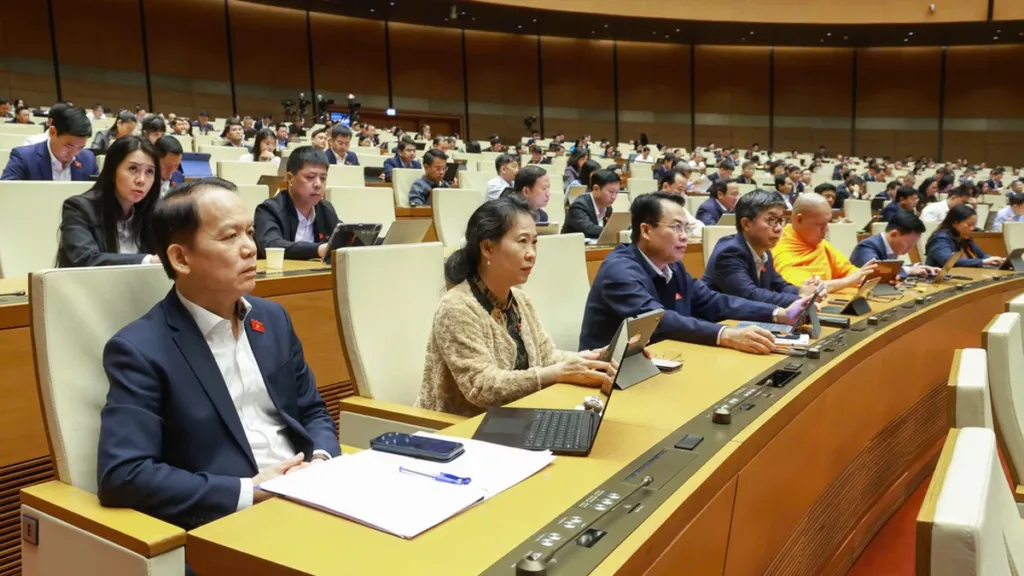
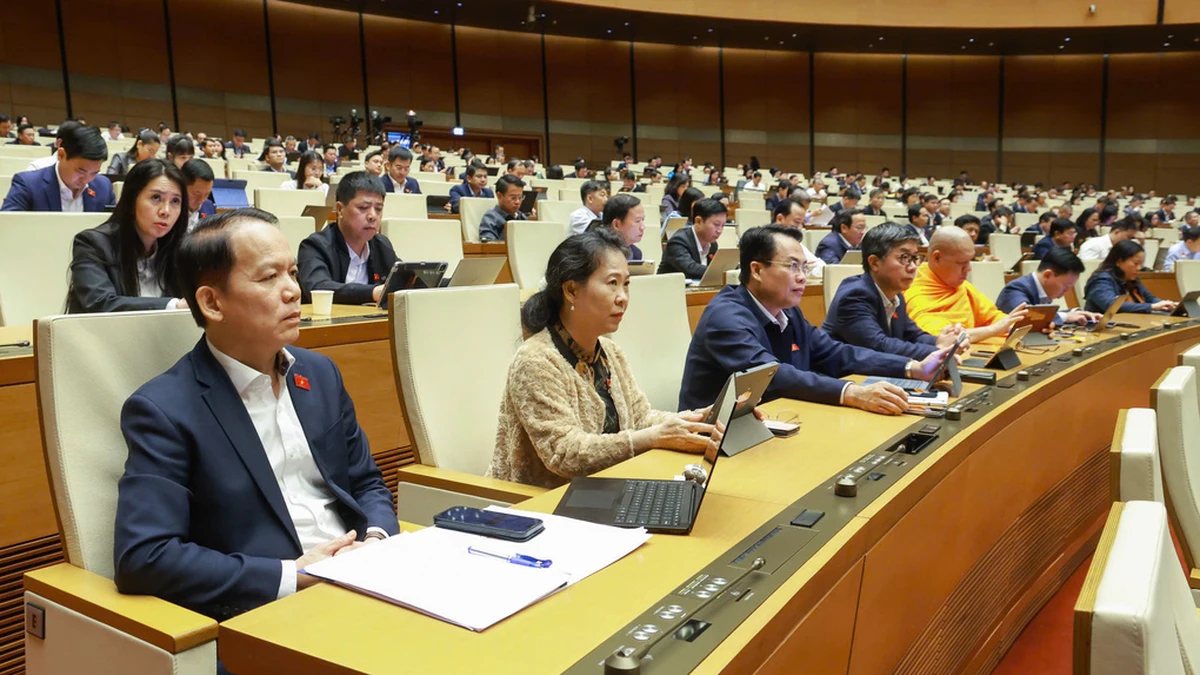
Chiều ngày 20/11, Quốc hội đã chính thức bấm nút thông qua Luật sửa đổi, bổ sung một số điều của 3 Luật Thuế với tỷ lệ tán thành vượt trên 99%. Đáng chú ý nhất trong lần sửa đổi này, Luật Thuế sử dụng đất phi nông nghiệp đã chốt áp dụng mức thuế suất 0,2% đối với đất bỏ hoang và không áp dụng hạn mức, bắt đầu có hiệu lực thi hành từ ngày 01/7/2027. Đây được xem là bước ngoặt pháp lý quan trọng nhằm triệt tiêu tình trạng đầu cơ găm giữ, đồng thời thúc đẩy đưa nguồn lực đất đai vào khai thác thực tế trên cả nước cũng như tại các địa bàn trọng điểm như quy hoạch đất đai Buôn Ma Thuột.
1. Chi Tiết Đề Xuất Áp Thuế Suất 0,2% Đối Với Đất Bỏ Hoang Từ 1/7/2027
Theo nội dung Luật sửa đổi, bổ sung một số điều của Luật Thuế sử dụng đất phi nông nghiệp vừa được Quốc hội thông qua, cơ chế điều tiết thuế đối với hành vi găm giữ đất đai không đưa vào sử dụng có những điểm mới mang tính đột phá:
- Mức thuế suất 0,2% trên toàn bộ diện tích: Đất bỏ hoang sẽ chịu thuế suất 0,2% và hoàn toàn không áp dụng hạn mức đất ở. Điều này đồng nghĩa với việc toàn bộ diện tích đất bỏ hoang đều bị tính theo thuế suất 0,2%, không được chia bậc hay hưởng mức thuế suất ưu đãi đối với diện tích trong hạn mức.
- Gấp gần 7 lần mức thuế suất đất ở thông thường: Hiện tại, đất ở trong hạn mức chỉ chịu thuế suất 0,03%. Mức thuế 0,2% cao gấp 6,67 lần so với đất ở thông thường, tạo ra áp lực tài chính rất lớn đối với các cá nhân và tổ chức nắm giữ nhiều lô đất mà không đưa vào khai thác.
- Đất sử dụng sai mục đích chịu thuế 0,15%: Luật cũng quy định rõ các trường hợp sử dụng đất không đúng mục đích đăng ký ban đầu sẽ chịu thuế suất 0,15%.
- Thời điểm có hiệu lực: Quy định áp thuế 0,2% đối với đất bỏ hoang chính thức có hiệu lực thi hành từ ngày 01/7/2027, tạo khoảng thời gian bản lề gần 1 năm rưỡi để người sử dụng đất rà soát và đưa tài sản vào khai thác.
2. Tiêu Chí Xác Định Đất Bỏ Hoang Và Các Trường Hợp Miễn Trừ
Việc xác định đất bỏ hoang sẽ được thực hiện chặt chẽ theo quy định của pháp luật về đất đai hiện hành và các văn bản hướng dẫn thi hành:
- Đất được giao, cho thuê không đưa vào sử dụng: Theo quy chuẩn từ cơ quan soạn thảo rà soát, đất được Nhà nước giao hoặc cho thuê nhưng không đưa vào sử dụng liên tục trong một khoảng thời gian nhất định theo luật định sẽ bị xếp vào diện đất bỏ hoang.
- Dự án chậm tiến độ đầu tư: Đối với các khu đất giao hoặc cho thuê để triển khai dự án đầu tư kinh doanh bất động sản, nếu chủ đầu tư chậm hoàn thành các hạng mục để đưa đất vào vận hành theo đúng tiến độ phê duyệt thì phần diện tích chậm trễ cũng thuộc diện bị xử lý thuế suất 0,2%.
- Quy định loại trừ khách quan: Tiếp thu ý kiến thảo luận của các đại biểu Quốc hội, Chính phủ đã giao Bộ Tài chính phối hợp cùng Bộ Tài nguyên và Môi trường (Bộ Nông nghiệp và Môi trường) xây dựng bộ tiêu chí cụ thể, trong đó loại trừ các trường hợp bỏ hoang do nguyên nhân bất khả kháng (thiên tai, dịch bệnh) hoặc vướng mắc khách quan từ thủ tục hành chính, giải phóng mặt bằng ngoài tầm kiểm soát của chủ sử dụng.

3. Bảng So Sánh Mức Thuế Suất Đất Phi Nông Nghiệp Trước Và Sau 1/7/2027
Để quý nhà đầu tư dễ dàng hình dung mức độ điều tiết của khung thuế mới, dưới đây là bảng tổng hợp các bậc thuế suất sử dụng đất phi nông nghiệp:
| Phân loại mục đích sử dụng đất | Thuế suất áp dụng | Ghi chú & Cơ chế tính hạn mức |
|---|---|---|
| 1. Đất ở trong hạn mức | 0,03% | Áp dụng cho diện tích đất ở nằm trong hạn mức giao đất của từng địa phương. |
| 2. Đất ở vượt hạn mức dưới 3 lần | 0,07% | Phần diện tích vượt hạn mức nhưng không quá 3 lần hạn mức quy định. |
| 3. Đất ở vượt hạn mức trên 3 lần | 0,15% | Phần diện tích vượt trên 3 lần hạn mức đất ở địa phương. |
| 4. Đất sử dụng sai mục đích | 0,15% | Đất lấn, chiếm hoặc sử dụng không đúng mục đích đăng ký trên giấy chứng nhận. |
| 5. Đất bỏ hoang không sử dụng | 0,20% | Không áp dụng hạn mức; tính 0,2% trên toàn bộ diện tích đất bỏ hoang (Hiệu lực từ 01/7/2027). |
Bên cạnh đó, Luật sửa đổi cũng nâng ngưỡng doanh thu tính thuế theo phương thức đơn giản (tỷ lệ % trên doanh thu) từ 3 tỷ đồng lên 10 tỷ đồng đối với doanh nghiệp và hộ kinh doanh cá thể từ ngày 01/01/2027. Luật sửa đổi Luật Đầu tư cũng bổ sung gói ưu đãi đặc biệt cho các dự án công nghệ bán dẫn, trung tâm dữ liệu AI và hạ tầng logistics quốc tế từ ngày 31/3/2027.
4. Tác Động Của Thuế Đất Bỏ Hoang Đến Thị Trường BĐS Buôn Ma Thuột
Việc áp mức thuế suất 0,2% đối với đất hoang hóa sẽ tạo ra tác động thanh lọc mạnh mẽ lên cục diện thị trường đất nền Buôn Ma Thuột và các vùng lân cận Đắk Lắk theo ba hướng rõ rệt:
Chấm dứt tâm lý “ôm đất phân lô để cỏ mọc”
Tại khu vực ven đô Buôn Ma Thuột (như địa bàn xã Hòa Phú hay các vùng ven sáp nhập), từng có giai đoạn nhiều nhà đầu tư mua gom đất sào, đất phân lô rồi để hoang nhiều năm chờ sóng tăng giá. Khi chính sách thuế 0,2% có hiệu lực không áp dụng hạn mức, chi phí găm giữ tài sản sẽ gia tăng mỗi năm theo bảng giá đất mới. Điều này buộc những chủ đất không có nhu cầu sử dụng thực phải tìm cách khai thác hoặc chấp nhận giảm giá sang nhượng, đưa đất về tay những người có nhu cầu ở và kinh doanh thực tế.
Dòng tiền chuyển dịch về các sản phẩm có giá trị sử dụng ngay
Dòng tiền thông minh trên thị trường sẽ hạn chế rót vào các lô đất xa xôi, thiếu hạ tầng và không thể xây dựng khai thác. Thay vào đó, nhà đầu tư ưu tiên chuyển hướng sang những bất động sản trung tâm có pháp lý sổ hồng sẵn sàng, có quy hoạch bài bản và có khả năng tạo ra dòng tiền cho thuê hoặc kinh doanh thương mại ngay như tại khu đô thị Era City (số 161 đại lộ Nguyễn Chí Thanh, phường Tân An). Những dự án đã hoàn thiện hạ tầng kỹ thuật đường nhựa, cấp thoát nước và có tiến độ xây dựng thực địa sẽ là điểm đến an toàn của dòng vốn dài hạn.
Thúc đẩy kinh tế đêm và phát triển hạ tầng đô thị
Áp lực thuế sẽ khuyến khích các chủ sở hữu đất mặt tiền, đất trung tâm chủ động xây dựng nhà ở, mở văn phòng hoặc cho thuê làm mặt bằng kinh doanh dịch vụ, từ đó giải quyết bài toán lãng phí đất đai đô thị và gia tăng mật độ dân cư lấp đầy.
5. Khuyến Nghị Cho Nhà Đầu Tư Đất Nền Trước Lộ Trình 1/7/2027
Từ nay đến thời điểm chính sách thuế 0,2% chính thức vận hành (ngày 01/7/2027), nhà đầu tư cá nhân cần chủ động thực hiện 3 hành động chiến lược:
- Rà soát lại toàn bộ danh mục tài sản: Phân loại các bất động sản đang sở hữu thành hai nhóm: nhóm có tiềm năng khai thác đưa vào sử dụng ngay và nhóm đất vùng ven khó triển khai.
- Chủ động phương án đưa đất vào khai thác: Đối với các thửa đất thổ cư ở khu vực đông dân cư, có thể tính toán phương án xây dựng nhà cho thuê, làm kho bãi, xưởng sản xuất hoặc ký gửi mặt bằng kinh doanh để tránh bị xếp vào diện đất bỏ hoang.
- Tái cơ cấu danh mục sang tài sản giá trị thực: Mạnh dạn thanh lý các lô đất vướng quy hoạch hoặc khó thanh khoản để tái cơ cấu dòng vốn sang những sản phẩm có hạ tầng chuẩn mực, sổ hồng trao tay và khả năng sinh lời ổn định.
Tư Vấn Pháp Lý Quy Hoạch & Chiến Lược Đầu Tư Bất Động Sản Buôn Ma Thuột
Quý khách hàng và nhà đầu tư cần hỗ trợ kiểm tra quy hoạch chi tiết, đánh giá pháp lý và tư vấn tái cơ cấu danh mục bất động sản tại Đắk Lắk trước thềm áp dụng luật thuế mới, vui lòng liên hệ Hotline chuyên gia tư vấn: 0974 06 4949 để được hỗ trợ chuyên sâu và chính xác nhất.


